ΔΕΗ αποτελέσματα γ' τριμήνου 2026: Πίεση στα κέρδη και υψηλός δανεισμός
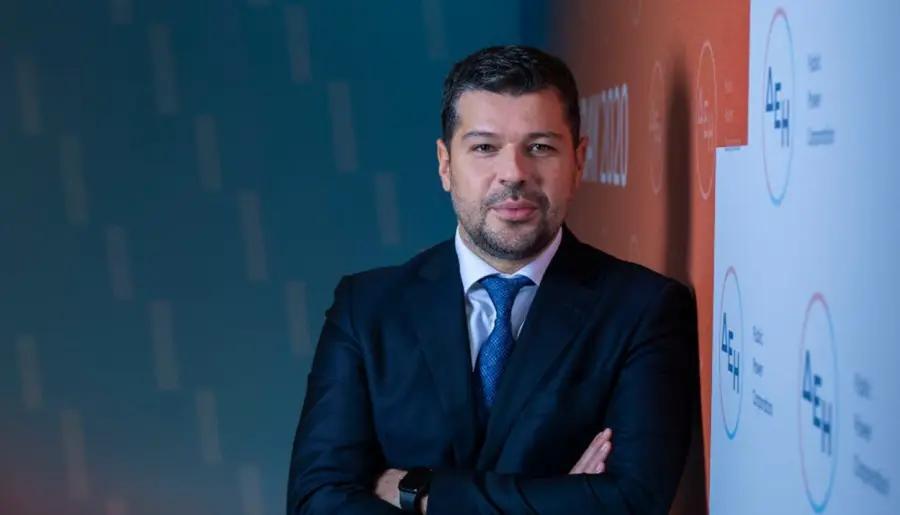
Τι σημαίνει: Η ΔΕΗ λειτούργησε το καλοκαίρι ως «αμορτισέρ» για τους λογαριασμούς ρεύματος, και αυτό είχε κόστος στα κέρδη. Οι αναλυτές θεωρούν την πίεση προσωρινή, γιατί περιμένουν ανοδική προσαρμογή των τιμολογίων λιανικής. Για τα νοικοκυριά αυτό σημαίνει ότι η προστασία μάλλον δεν θα κρατήσει για πάντα. Για τους επενδυτές, το ερώτημα είναι πόσο ακόμη μπορεί να αυξάνεται ο δανεισμός.
Η ΔΕΗ ανακοινώνει τη Δευτέρα 16 Νοεμβρίου, μετά το κλείσιμο της αγοράς, τα αποτελέσματα του τρίτου τριμήνου. Την ίδια μέρα δίνει αποτελέσματα και η Aegean, και έτσι ξεκινά μια εβδομάδα με εννέα εισηγμένες στο ταμπλό. Το τρίμηνο Ιουλίου–Σεπτεμβρίου θεωρείται το πιο δύσκολο της χρονιάς για τον όμιλο. Οι τιμές της χονδρικής εκτινάχθηκαν και η εταιρεία δεν τις πέρασε ολόκληρες στους λογαριασμούς.
Η πίεση φαίνεται στους αριθμούς. Στην Αγορά Επόμενης Ημέρας, το βασικό «χρηματιστήριο» ρεύματος, η μέση τιμή έφτασε τα 133 ευρώ/MWh, περίπου 50% πάνω από πέρυσι. Το φυσικό αέριο στον ευρωπαϊκό κόμβο TTF σχεδόν διπλασιάστηκε, στα 63,6 ευρώ/MWh. Το κόστος αγοράς ενέργειας της ΔΕΗ εκτιμάται αυξημένο κατά 31%. Μέρος αυτής της αύξησης το απορρόφησε η ίδια η εταιρεία.
Η AXIA Alpha Finance προβλέπει προσαρμοσμένα EBITDA (λειτουργικά κέρδη πριν από τόκους, φόρους και αποσβέσεις) 608,6 εκατ. ευρώ, δηλαδή 9,7% κάτω από πέρυσι. Τα προσαρμοσμένα καθαρά κέρδη τα υπολογίζει στα 180 εκατ., από 211 εκατ. Ο μέσος όρος των εκτιμήσεων της αγοράς δίνει EBITDA 611 εκατ. και καθαρά κέρδη 148 εκατ., με πτώση 30%. Η Optima βλέπει EBITDA 585 εκατ., αλλά τα συγκρίνει με διαφορετική περσινή βάση και καταλήγει σε αύξηση 6,4%. Η απόκλιση δείχνει ότι το τελικό συμπέρασμα θα κριθεί και από το πώς θα καταγραφούν τα έκτακτα στοιχεία.
Υπάρχουν και αντίβαρα. Οι ανανεώσιμες πηγές και τα μεγάλα υδροηλεκτρικά παρήγαγαν περισσότερο, τα δίκτυα διανομής αποδίδουν καλύτερα μετά τις αναπροσαρμογές στις χρεώσεις, και τα χρηματοοικονομικά έξοδα εκτιμάται ότι έπεσαν στα 77,5 εκατ. από 114 εκατ.
Ο στόχος της διοίκησης για το 2026 είναι EBITDA 2,4 δισ. και καθαρά κέρδη περίπου 700 εκατ. Αν το εννεάμηνο κλείσει κοντά στα 1,85 δισ., το τέταρτο τρίμηνο θα πρέπει να αποδώσει περίπου 550 εκατ.
Το πιο κρίσιμο μέγεθος ίσως δεν είναι τα κέρδη αλλά ο δανεισμός. Το καθαρό χρέος εκτιμάται μεταξύ 4 και 4,5 δισ. στο τέλος Σεπτεμβρίου, από περίπου 2,7 δισ. τον Ιούνιο. Η αύξηση οφείλεται κυρίως στις επενδύσεις, που για όλο το 2026 προγραμματίζονται στα 4,5 δισ. Η Optima προβλέπει αρνητικές ελεύθερες ταμειακές ροές 1,26 δισ. φέτος, στο πλαίσιο ενός πλάνου 24 δισ. έως το 2030. Στην ενημέρωση των αναλυτών, οι ερωτήσεις αναμένεται να αφορούν τις προβλέψεις για το 2027 και το data center των 300 MW στην Κοζάνη. Παράλληλα, ο ΟΤΕ παραδέχεται ότι η επιθετική τιμολόγηση της ΔΕΗ έχει εντείνει τον ανταγωνισμό στη σταθερή τηλεφωνία.


 Το money-money.gr είναι πιστοποιημένο μέλος του μητρώου on line media